Hồ sơ đối soát ngân sách quảng cáo phải nối được bốn con số. Đó là tiền doanh nghiệp đã chuyển, tiền đã vào đúng tài khoản quảng cáo, chi phí nền tảng ghi nhận và số dư hoặc công nợ cuối kỳ. Bốn con số này thường không bằng nhau. Khoản chuyển trước có thể còn nằm ở ví của đơn vị quảng cáo hoặc tài khoản quảng cáo.
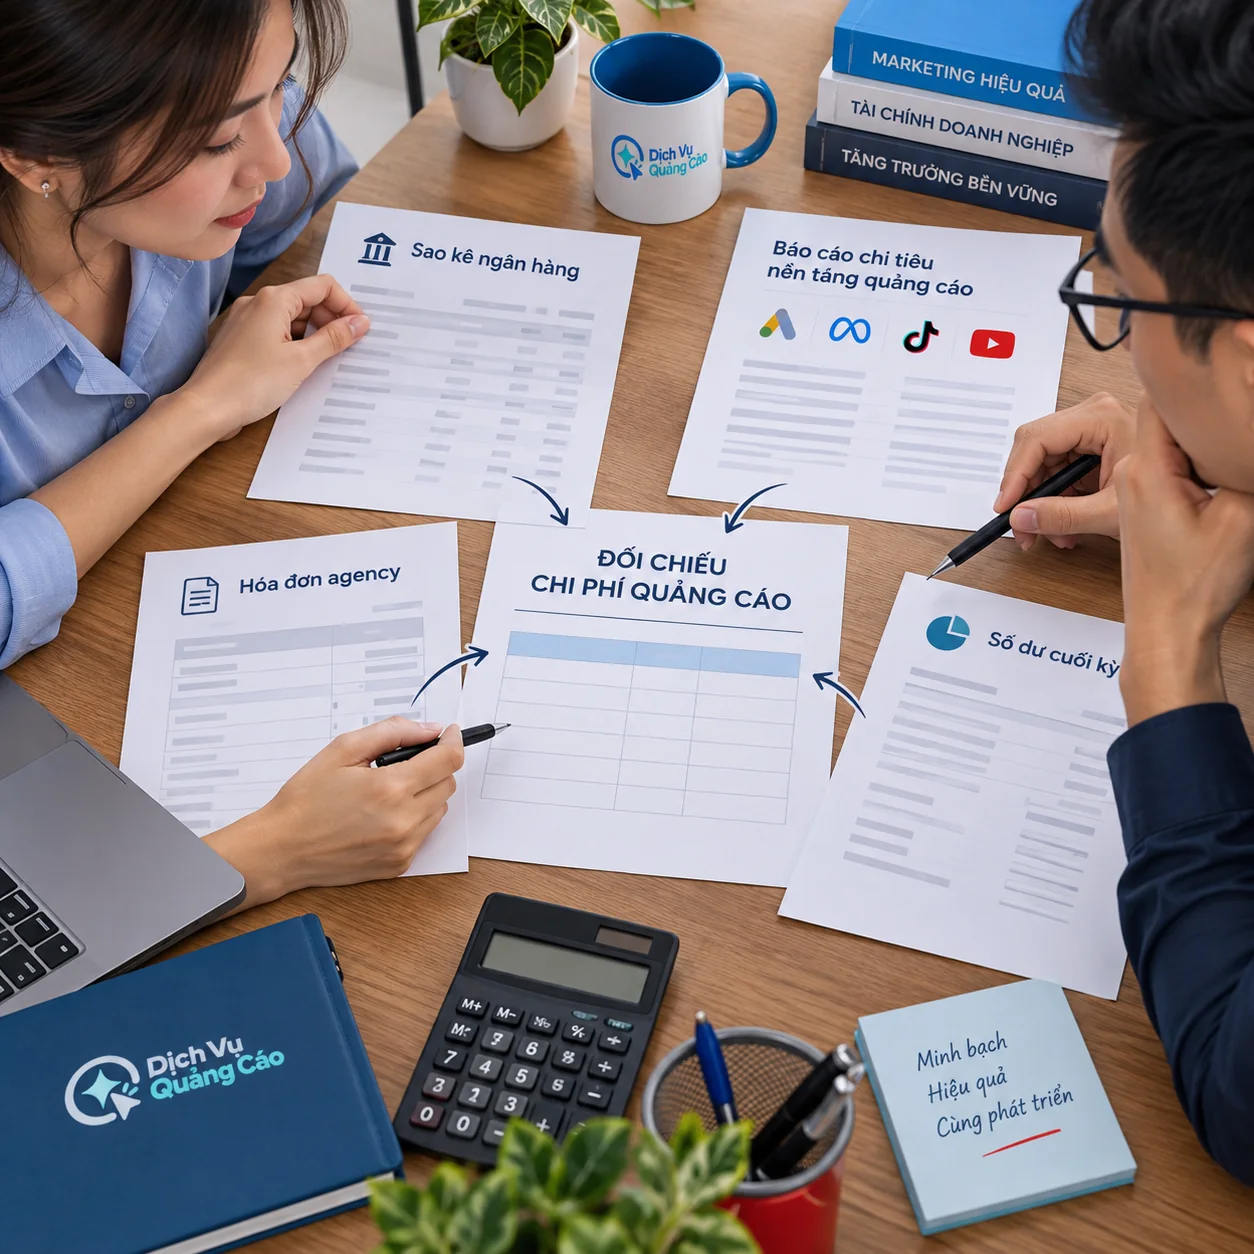
Thẻ có thể bị trừ sau ngày quảng cáo phân phối; phí dịch vụ agency là khoản khác tiền media. Một ảnh chụp Ads Manager hay một hóa đơn chưa đủ để chốt toàn bộ luồng tiền.
Để chốt một kỳ, cần khóa ID tài khoản quảng cáo, khoảng ngày, múi giờ, đồng tiền và bên thanh toán. Sau đó ghép báo cáo chi tiêu với lịch sử thanh toán/điều chỉnh của nền tảng. Sao kê ngân hàng hoặc biên nhận agency và chứng từ theo thỏa thuận là hai nguồn còn lại. Khoản nào chưa nối được nguồn thì ghi chênh lệch, người xử lý và hạn giải trình. Bài này hướng dẫn kiểm luồng tiền media, không kết luận một chứng từ có đủ điều kiện hạch toán hoặc khấu trừ thuế hay không.
Chốt phạm vi đối soát trước khi cộng tiền
Một bảng chỉ có tổng “đã chi” không kiểm được nếu tiền đi qua nhiều tài khoản và nhiều kỳ. Đơn vị nhỏ nhất để đối chiếu nên là một tài khoản quảng cáo, một kỳ, một loại tiền và một mô hình thanh toán. Nếu agency dùng nhiều ad account, hãy tạo từng dòng account rồi mới cộng lên cấp dự án. Một dòng ngân hàng trả cho agency không tự chỉ ra số đó đã đi vào tài khoản nào.
Trên đầu bảng cần có mã hợp đồng, tên doanh nghiệp và bên xuất chứng từ, ID ad account và nền tảng. Ghi thêm đơn vị quản trị, ngày–giờ bắt đầu và kết thúc, múi giờ, đồng tiền gốc và cách quy đổi nếu có. Ngày chạy chiến dịch, ngày nền tảng ghi phí, ngày thẻ bị trừ, ngày agency nhận tiền và ngày lập chứng từ có thể khác nhau. Chỉ so các cột sau khi thống nhất mốc. Nếu không, một khoản chạy cuối tháng có thể xuất hiện ở kỳ thanh toán khác.
Google mô tả Billing có Summary, Activity và Invoices; phần Activity theo dõi tác động lên số dư, còn giao dịch có chi phí, thanh toán, điều chỉnh và khoản thuế nếu áp dụng. Với TikTok, mô hình manual, automatic và monthly invoicing tạo thời điểm thu tiền khác nhau. Đây là lý do phải ghi payment setting trong hồ sơ, không chỉ ghi tên nền tảng. Xem Google Ads Billing và các hình thức thanh toán TikTok.
Bộ hồ sơ tối thiểu gồm tám nhóm bằng chứng
Không phải mọi dự án đều có đúng một hóa đơn cho từng chiến dịch. Loại giấy tờ nền tảng phát hành phụ thuộc quốc gia, phương thức thanh toán và bên đứng tên thanh toán. Google nêu rõ invoice, statement hay receipt có thể khác nhau theo cấu hình; TikTok Business Center cho xem hóa đơn theo quyền tài chính và lọc theo tài khoản. Vì vậy, yêu cầu đúng là chứng từ khớp quan hệ thanh toán và kỳ đang kiểm, không đòi mọi nền tảng phát hành cùng một mẫu. Xem hướng dẫn chứng từ Google Ads và quản lý hóa đơn TikTok Business Center.
Trên điện thoại: vuốt ngang trong bảng để xem cột cuối.
| Nhóm | Tài liệu cần lưu | Câu hỏi kiểm được |
|---|---|---|
| 1. Phê duyệt ngân sách | Hợp đồng/PO, báo giá hoặc phụ lục ghi media, phí quản lý và người duyệt | Ai cho phép chi, trần bao nhiêu, phần nào ngoài media? |
| 2. Danh mục tài khoản | ID ad account, Business Center/Portfolio, bên trả tiền, đồng tiền, múi giờ | Tiền và chi tiêu thuộc đúng tài sản nào? |
| 3. Báo cáo quảng cáo | Xuất chi phí theo account/campaign/ngày, kỳ và bộ lọc đã dùng | Chi phí phân phối được ghi vào đâu? |
| 4. Sổ giao dịch nền tảng | Billing/Transactions: tiền nạp, khoản trừ, thanh toán, credit, hoàn, điều chỉnh, số dư hoặc công nợ | Số dư đầu–cuối và chi phí được nền tảng ghi thế nào? |
| 5. Dòng tiền ngân hàng | Sao kê/ủy nhiệm chi/đối chiếu thẻ, mã giao dịch, ngày tiền thực rời tài khoản | Doanh nghiệp thực trả bao nhiêu, cho ai? |
| 6. Sổ agency nếu agency thu hộ | Biên nhận, ví nội bộ, phân bổ theo ad account, số dư chưa dùng và khoản agency đã thanh toán cho nền tảng | Khoản chuyển cho agency đã thành media hay còn giữ hộ? |
| 7. Chứng từ thu phí | Invoice/receipt/statement của đúng bên phát hành và chứng từ phí dịch vụ, sản xuất, công cụ riêng | Từng bên đang yêu cầu thanh toán cho hạng mục nào? |
| 8. Biên bản chốt | Bảng đối soát, log chênh lệch, phản hồi, người duyệt và kỳ chuyển số dư | Khoản nào được chốt, khoản nào tạm treo và ai xử lý? |
Ảnh chụp màn hình có thể giúp xác định trạng thái ở thời điểm chụp, nhưng khó tái tính khi thay bộ lọc hoặc thiếu ID tài khoản. Ưu tiên bản xuất giao dịch, báo cáo kỳ và chứng từ gốc khi có quyền tải. Nếu agency không thể cung cấp toàn bộ vì tài khoản dùng chung nhiều khách, vẫn cần bảng phân bổ theo ID/kỳ/campaign và dấu vết từ số tổng đến phần của doanh nghiệp. Khi không có dấu vết ấy, ghi chưa đủ cơ sở xác minh số thực chi thay vì tự coi bảng tự tổng hợp của agency là dữ liệu nền tảng.
Đối soát tài khoản trả trước và trả sau
Hai mô hình thanh toán cần hai phép kiểm khác nhau. Tiền nạp làm tăng số dư trả trước; chi phí phân phối phản ánh quảng cáo đã chạy. Khoản trừ thẻ/chuyển khoản là dòng tiền thanh toán, còn chứng từ ghi nội dung và thời điểm phát hành. Credit, hoàn tiền, phí bổ sung và điều chỉnh cần có dòng riêng. Một khoản có thể xuất hiện ở cả lịch sử thanh toán và chứng từ, nhưng không được cộng hai lần vào “tiền đã chi quảng cáo”.
Google cho phép xem transactions theo costs, payments, adjustments và taxes (nếu áp dụng). Google còn lưu ý phí cho quảng cáo đã phân phối có thể được thu sau khi chiến dịch tạm dừng. Vì thế, ảnh “đã tắt quảng cáo ngày 30” không chứng minh sao kê ngày 1 tháng sau là trừ sai. Xem Google Transactions.
TikTok manual trừ dần từ số dư đã nạp; automatic có thể trừ khi đạt ngưỡng hoặc đến ngày thanh toán. Đây là sự khác nhau về dòng tiền, không tự chứng minh sai lệch chi tiêu. Xem TikTok Billing Options.
Tài khoản trả trước: kiểm số dư khả dụng
Với ví trả trước, công thức kiểm là số dư cuối = số dư đầu + tiền nạp đã ghi có + credit/hoàn hợp lệ − chi phí nền tảng đã ghi nhận − khoản giảm số dư khác. Phải đọc đúng nhãn từng dòng giao dịch. Nếu nền tảng đã gộp phí vào costs, không tách khoản đó ra rồi trừ lần nữa. Nếu số dư gồm credit khuyến mãi và tiền thật, hãy phân loại từng phần theo cách nền tảng hiển thị. Không gọi tất cả là tiền doanh nghiệp có thể rút.
Ví dụ giả định: đầu kỳ còn 4 triệu đồng; trong kỳ nạp 20 triệu; nền tảng cấp 0,5 triệu credit; chi phí ghi nhận 13 triệu; không có phí hoặc điều chỉnh khác. Số dư tính được là 4 + 20 + 0,5 − 13 = 11,5 triệu đồng. Sao kê ngân hàng trong kỳ có thể chỉ thấy 20 triệu đã chuyển. Không thể nói “đã tiêu 20 triệu” khi báo cáo nền tảng chỉ ghi 13 triệu. Cũng không thể trả lại 11,5 triệu cho doanh nghiệp một cách máy móc nếu trong số đó có 0,5 triệu credit khuyến mãi và điều kiện sử dụng khác tiền nạp.
Tài khoản trả sau: kiểm công nợ thay vì số dư tiền nạp
Với automatic hoặc monthly invoicing, tài khoản có thể chạy trước khi thẻ/ngân hàng thanh toán. Khi đó dùng logic công nợ cuối = công nợ đầu + khoản tính phí mới − credit/điều chỉnh giảm − tiền đã thanh toán. Khoản tính phí mới phải được hiểu theo chứng từ nền tảng: có thể gồm chi phí media và những dòng thuế/phí khác nếu nền tảng trình bày riêng. Đừng áp công thức ví trả trước vào tài khoản trả sau rồi kết luận “số dư âm”.
Ví dụ giả định: công nợ đầu kỳ 2 triệu, phát sinh khoản tính phí 18 triệu, được điều chỉnh giảm 1 triệu, ngân hàng đã thanh toán 15 triệu. Công nợ cuối kỳ là 2 + 18 − 1 − 15 = 4 triệu đồng. Khoản 15 triệu trên sao kê không bằng 18 triệu đã phát sinh, nhưng bảng vẫn khớp. Điều cần giải trình là công nợ 4 triệu thuộc kỳ nào, tài khoản nào và khi nào sẽ thanh toán, không phải ép hai con số 15 và 18 bằng nhau.
Đối chiếu ba sổ: nền tảng, đơn vị quảng cáo và ngân hàng
Khi doanh nghiệp trả trực tiếp cho nền tảng, bước nối chủ yếu là transaction ID hoặc nội dung sao kê với Billing của đúng ad account. Khi doanh nghiệp chuyển tiền cho agency, xuất hiện một sổ trung gian: tiền doanh nghiệp trả agency chưa chắc đã được agency chuyển toàn bộ lên nền tảng. Phải kiểm ba cấp độc lập: (1) doanh nghiệp → agency, (2) agency → tài khoản quảng cáo, (3) tài khoản quảng cáo → chi phí đã phân phối.
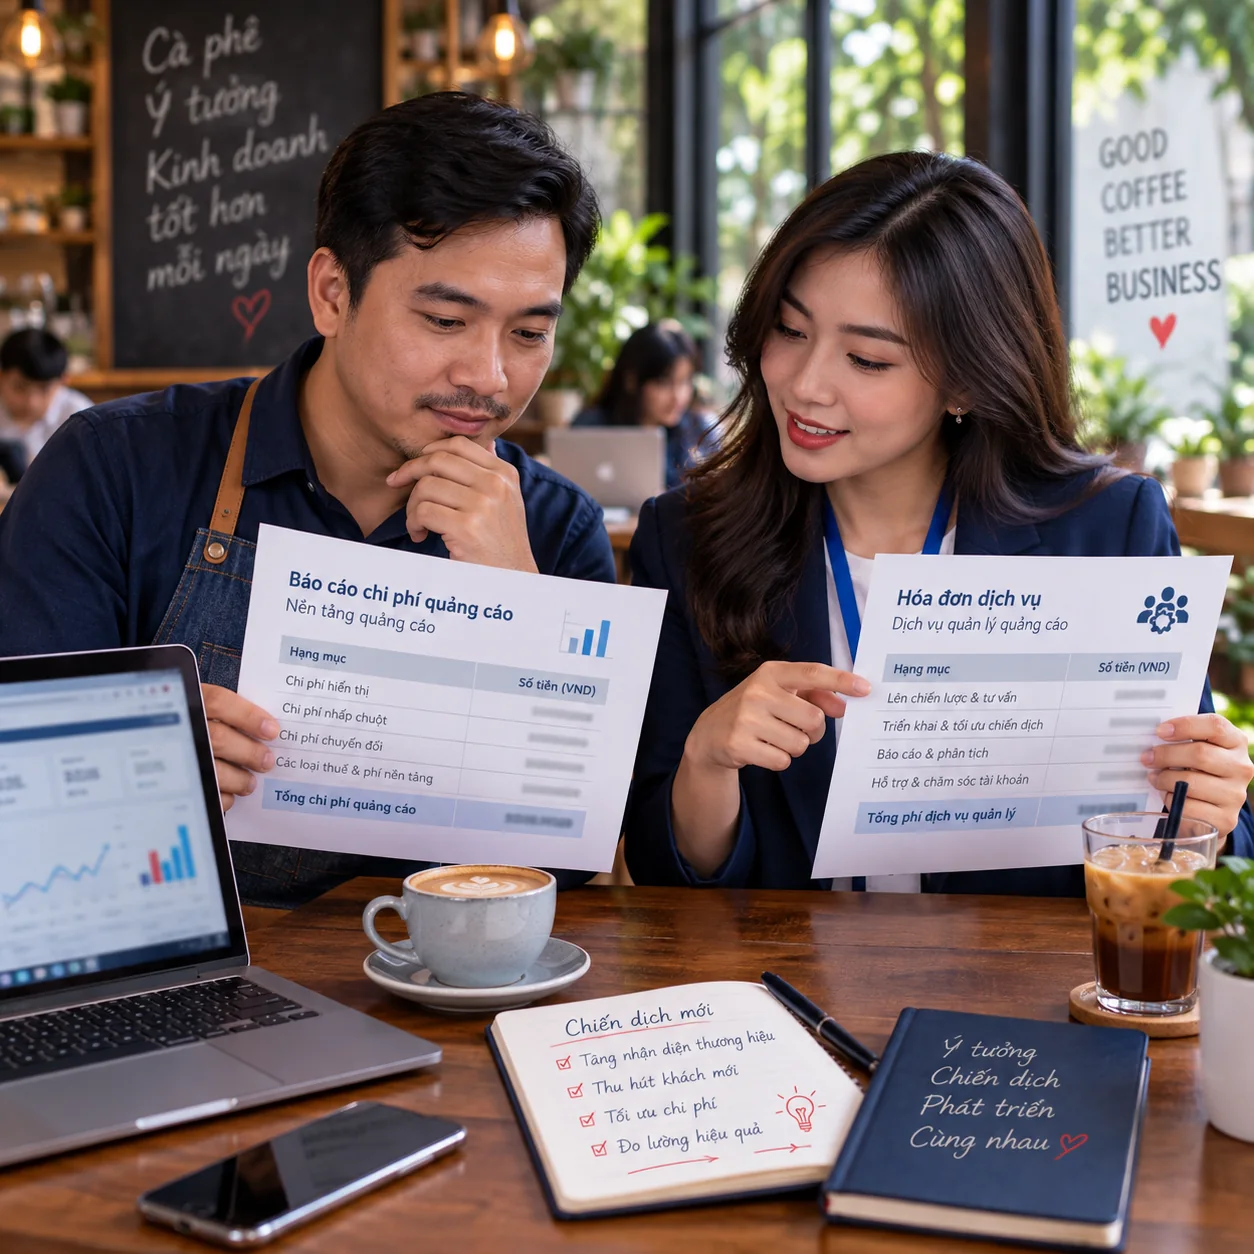
Ví dụ doanh nghiệp chuyển 30 triệu cho agency trong kỳ. Nếu thỏa thuận phân bổ 25 triệu media, 3 triệu phí dịch vụ và còn 2 triệu chờ dùng, cần kiểm sổ agency cho ba khoản đó. Ở cấp nền tảng, 25 triệu nạp có thể mới tiêu một phần; phần còn lại vẫn ở ad account. Không thể lấy 30 triệu trừ báo cáo spend rồi gọi phần dư là “số dư quảng cáo”. Ba triệu phí dịch vụ và hai triệu agency đang giữ nằm ngoài ví nền tảng; cần đối chiếu riêng theo hợp đồng và chứng từ.
Quy tắc này càng quan trọng khi agency dùng tài khoản hoặc hạn mức thanh toán do họ đứng tên. Doanh nghiệp cần biết ai là bill-to, ai được xem Billing và chứng từ nền tảng có đứng tên ai. Nếu chỉ được nhận báo cáo cấp chiến dịch, phải thống nhất cách chứng minh phần spend thuộc mình. Cũng cần cách phân bổ credit/hoàn/thuế, quyền kiểm tra khi kết thúc và số dư còn lại. Lời hứa “mọi khoản đều minh bạch” trong báo giá không thay cho dấu vết ấy.
Bài hợp đồng quảng cáo giải thích cách khóa ngân sách media và phí dịch vụ từ trước. Bài này chỉ xử lý hồ sơ và phép đối chiếu sau khi các điều khoản đã có. Nếu chưa rõ bên nào trực tiếp trả nền tảng, đọc thêm chính sách thanh toán và yêu cầu ghi lựa chọn cụ thể vào thỏa thuận của dự án.
Mẫu dòng đối soát có thể kiểm lại
Mỗi dòng nên liên kết được đến file nguồn bằng mã tài liệu hoặc đường dẫn nội bộ. Bảng dưới là cấu trúc trường, không phải hóa đơn hay số liệu thực. Nếu nhiều campaign dùng cùng ad account, giữ tổng Billing ở cấp account và bảng phân bổ campaign riêng. Không giả định nền tảng phát hành một hóa đơn cho từng campaign.
Để hình dung cấu trúc trước khi điền số liệu thực, doanh nghiệp có thể mở mẫu đối soát ngân sách quảng cáo. Mẫu chỉ minh họa trường thông tin; chứng từ và số dư của từng kỳ vẫn phải đối chiếu với tài khoản, hóa đơn và dòng tiền tương ứng.
Trên điện thoại: vuốt ngang trong bảng để xem cột cuối.
| Trường | Ghi thế nào | Nguồn kiểm |
|---|---|---|
| Khóa kỳ | Nền tảng, ad account ID, từ–đến, múi giờ, đồng tiền, mô hình trả tiền | Cấu hình account, báo cáo xuất |
| Số dư/công nợ đầu | Số cuối đã chốt kỳ trước; ghi rõ cash/credit nếu tách được | Biên bản trước, Billing đầu kỳ |
| Dòng phát sinh | Nạp hoặc phát sinh phí, điều chỉnh, credit, hoàn, khoản thu khác từng dòng | Transaction ID và sổ nền tảng |
| Tiền thanh toán | Ngày, số, bên nhận, trạng thái hoàn tất; phân biệt doanh nghiệp trả nền tảng hay agency | Sao kê, biên nhận, chứng từ agency |
| Cuối kỳ và chênh lệch | Số tính từ công thức, số nền tảng hiển thị, phần lệch và lý do tạm thời | Billing cuối kỳ, log giải trình |
| Quyết định | Chốt, chốt có ngoại lệ hoặc tạm treo; người kiểm, người duyệt, ngày hẹn | Biên bản ký/duyệt |
Nên lưu bản xuất gốc ở định dạng có thể lọc và bản PDF/chứng từ theo tên file thống nhất, ví dụ platform_account_kỳ_loại-tài-liệu. Trong bảng, cột source_file hoặc transaction_id giúp kế toán truy ngược được số. Cột owner cho biết ai giữ tài liệu và chịu trách nhiệm giải trình. Nếu account dùng USD nhưng doanh nghiệp chuyển VND, giữ song song nguyên tệ và nguồn tỷ giá hai bên thống nhất. Không cộng trực tiếp hai cột khác tiền tệ.
Năm bước khóa một kỳ và xử lý chênh lệch
- Khóa danh sách tài sản và kỳ. Xác nhận tất cả ad account dùng trong hợp đồng, trạng thái đang hoạt động, bill-to, currency, timezone và tài khoản ngân hàng/thẻ hoặc ví agency liên quan. Nếu phát hiện một account lạ, giữ riêng đến khi xác định chủ sở hữu.
- Xuất dữ liệu gốc. Tải report chi tiêu và Billing/Transactions cho cùng kỳ. Với TikTok có thể lấy giao dịch từ Tools → Billing → Transactions; Business Center còn có trang Invoices theo quyền truy cập phù hợp. Google phân loại giao dịch thành cost, payment, adjustment và tax nếu có. Lưu cả bộ lọc và ngày xuất để tái tạo.
- Ghép dòng thanh toán. Dùng transaction ID, account ID, số tiền, ngày và bên nhận để nối sao kê ngân hàng với nền tảng hoặc agency. Một lệnh chuyển có thể bao nhiều tài khoản; phải có bảng phân bổ, không ép nối 1–1 khi thực tế là 1–nhiều.
- Tính số cuối và ghi ngoại lệ. Chạy công thức đúng cho trả trước hoặc trả sau. Ghi chênh lệch theo nguyên nhân dự kiến, bằng chứng cần bổ sung, người chịu trách nhiệm và hạn phản hồi. Chỉ sửa bảng sau khi có dòng giải thích, không xóa lịch sử sai lệch ban đầu.
- Phê duyệt và mang số sang kỳ sau. Đối chiếu tổng theo account với tổng dự án, tách media khỏi phí dịch vụ/sản xuất, đánh dấu khoản chưa đủ hồ sơ. Người marketing xác nhận account và spend; người tài chính xác nhận dòng tiền/chứng từ; người có thẩm quyền duyệt phần chênh lệch và số mở kỳ tới.
Hai lỗi thực tế dễ nhầm là lệch ngày và credit/điều chỉnh. Với lệch ngày, so kỳ giao dịch ngân hàng với kỳ platform và ghi khoản treo chuyển kỳ. Với credit, hỏi đó là tiền hoàn có thể thu hồi, khoản giảm phí hay tín dụng quảng cáo chỉ dùng trong nền tảng; không gộp mọi loại vào “tiền agency phải trả”. Google có ví dụ adjustments và promotions trong transactions; TikTok cho xem lịch sử giao dịch và hóa đơn theo phương thức thanh toán. Xem mục Transactions Google và Transactions TikTok.
Chứng từ và thuế: ghi nhận đúng phần đã xác minh
Đối soát ngân sách không tự kết luận khoản chi có được khấu trừ, hóa đơn có hợp lệ theo một chế độ thuế cụ thể hoặc ai phải kê khai thuế nhà thầu. Câu trả lời phụ thuộc bên ký hợp đồng, bên bán dịch vụ, bill-to, loại chứng từ thực tế, thời điểm và quy định áp dụng. Bộ phận kế toán/thuế cần kiểm từng giao dịch trên hồ sơ gốc; bài này không thay nhiệm vụ đó.
Trong bảng đối soát, giữ ít nhất ba cột riêng: media theo nền tảng, phí dịch vụ/creative của agency và thuế/phí khác nếu thực sự phát sinh theo chứng từ. Nếu invoice hoặc receipt ghi số tổng khác báo cáo campaign, đừng tự thêm tỷ lệ phần trăm để làm khớp. Hãy xem giao dịch nền tảng đang gồm những dòng nào, có điều chỉnh hay không và chứng từ thuộc kỳ nào. Google nêu loại tài liệu phụ thuộc payment method/country; TikTok phát hành hóa đơn theo ngày bill, ngưỡng hoặc top-up tùy mô hình. Do đó, chưa thấy hóa đơn tại ngày cuối tháng không mặc nhiên chứng minh giao dịch không tồn tại, nhưng cũng không đủ để duyệt khoản phải trả mà không có lịch giải trình.
Biên bản nghiệm thu công việc agency là hồ sơ khác. Bài nghiệm thu dịch vụ quảng cáo xác định đầu ra, KPI và bằng chứng thực hiện. Bài đối soát hiện tại xác định tiền nào đã được chuyển, tiền nào được nền tảng ghi nhận, khoản nào còn ở ví/công nợ. Một kỳ có thể chốt số media nhưng chưa nghiệm thu đầu việc; hoặc nghiệm thu đầu việc nhưng còn giao dịch ngân hàng chờ xác nhận. Hai trạng thái cần thể hiện riêng, không ký gộp cho thuận tiện.
Khi hồ sơ thiếu hoặc kết thúc hợp tác, doanh nghiệp nên làm gì?
Nếu chỉ có báo cáo tổng agency gửi qua chat, hãy yêu cầu ID account, kỳ, tiền tệ, spend xuất từ nền tảng, lịch sử Billing và bảng phân bổ. Nếu agency không có quyền cung cấp chứng từ của tài khoản dùng chung, hai bên phải xác định phương án kiểm thay thế có thể truy lại đến account/campaign và số tổng. Khoản không chứng minh được nên để trạng thái chưa chốt và quy định thời hạn bổ sung; đừng xóa phần lệch để biên bản đẹp hơn.
Khi đổi agency hoặc dừng thuê tài khoản, cần bàn giao số dư trả trước chưa dùng, công nợ trả sau, credit/hoàn đang xử lý và quyền truy cập chứng từ quá khứ. Quyền ad account và lịch sử dữ liệu có thể không đi cùng một bên thanh toán. Checklist bàn giao khi đổi agency đi sâu phần quyền và trình tự chuyển. Với bài này, điều kiện kết thúc là mỗi số dư/công nợ có người chịu trách nhiệm và chứng từ đối ứng; khoản đang tranh chấp được ghi trong biên bản ngoại lệ.
Để Dịch Vụ Quảng Cáo rà phương án đối soát, doanh nghiệp có thể gửi danh sách account, kỳ cần kiểm và mô hình thanh toán qua đầu mối tư vấn. Cần thêm các bản xuất Billing/sao kê đã che thông tin nhạy cảm không cần thiết. Chúng tôi sẽ chỉ ra phần đã nối được, phần thiếu nguồn và cách tách media khỏi phí dịch vụ. Việc rà hồ sơ không thay nghĩa vụ kế toán/thuế hoặc chứng nhận mọi khoản chi đủ điều kiện ghi nhận. Với tài khoản do đối tác cung cấp, mô hình thuê tài khoản quảng cáo giúp làm rõ chủ thể, quyền truy cập và đường đi của ngân sách.