ROAS (doanh thu được quy cho quảng cáo chia cho tiền quảng cáo) cao chưa chứng minh chiến dịch có lãi. Muốn biết mức hòa vốn, doanh nghiệp phải lấy lãi đóng góp trước quảng cáo của doanh thu thực nhận để bù tiền quảng cáo và các khoản triển khai được phân bổ. Nếu tỷ lệ lãi đóng góp là 40%, chỉ tính tiền trả cho nền tảng thì ROAS hòa vốn là 1 ÷ 0,40 = 2,5 lần. Đây là công thức rút gọn Shopify minh họa. Có thêm phí thuê đơn vị triển khai, sản xuất nội dung hoặc chi phí cố định cho chiến dịch thì ngưỡng phải cao hơn.
Đây là ngưỡng theo mô hình chi phí đã khai báo, không phải một ROAS chuẩn chung cho mọi ngành.
Bài này giúp chủ doanh nghiệp và người phụ trách marketing tự dựng phép tính từ số của đơn hàng, rồi đối chiếu với báo cáo quảng cáo. Nếu doanh nghiệp chủ yếu nhận lead và chốt qua tư vấn, doanh thu chưa xảy ra tại thời điểm điền form. Hãy dùng trần CPL và CAC trước, thay vì gán giá trị bán hàng chắc chắn cho mọi lượt liên hệ.
ROAS trên nền tảng đang đo điều gì?
ROAS thường được đọc là giá trị chuyển đổi được ghi nhận ÷ chi phí quảng cáo trên nền tảng. Khi giá trị chuyển đổi là doanh thu mua hàng, tỷ số này cho biết mỗi đồng media gắn với bao nhiêu đồng doanh thu được ghi nhận. Chẳng hạn, hệ thống báo 100 triệu đồng giá trị mua hàng và 25 triệu đồng tiền media thì ROAS hiển thị là 4 lần, hay 400%. Nó chưa trừ giá vốn, giao hàng, thanh toán, hoàn hủy hay phí triển khai.
Google Ads định nghĩa cột “Conv. value / cost” bằng tổng giá trị chuyển đổi chia cho tổng chi phí tương tác quảng cáo. Giá trị chuyển đổi phải được cấu hình có ý nghĩa. Nếu mọi hành động đều nhận một giá trị mặc định, tỷ số phản ánh giá trị được nhập, không tự trở thành doanh thu đã thu. Nền tảng có thể nhận giá trị mua hàng, giá trị lead ước tính hoặc lãi gộp tùy cách doanh nghiệp gửi dữ liệu.
Vì vậy, trước khi nói “ROAS 4”, phải hỏi tử số là giá trị nào và mẫu số có gồm những khoản nào.
ROAS cũng khác ROI và lợi nhuận ròng. Lợi nhuận cần một kỳ tính và ranh giới chi phí rõ. ROAS chỉ là tỷ lệ của giá trị quy cho quảng cáo với tiền media. Bài cách đọc chỉ số quảng cáo giải thích định nghĩa và cách chọn chỉ số. Phần dưới biến tỷ lệ này thành ngưỡng kinh tế có thể kiểm.
Chọn đúng doanh thu và lãi đóng góp trước khi tính
Lãi đóng góp trước quảng cáo là phần doanh thu còn lại sau những chi phí tăng theo đơn hàng hoặc doanh thu, nhưng trước chi media và khoản triển khai muốn đánh giá. Với kỳ hoặc nhóm đơn đang xét, đặt R là doanh thu đã đối chiếu theo cùng quy tắc kế toán của doanh nghiệp; đặt V là tổng biến phí phục vụ số đơn đó. Khi ấy tỷ lệ lãi đóng góp m = (R − V) ÷ R, với R lớn hơn 0. Phân tích hòa vốn của Shopify cũng dùng doanh thu/giá bán trừ biến phí để xác định khoản còn lại bù chi phí cố định và tạo lợi nhuận.
R cần bám đơn hàng đã đủ điều kiện ghi nhận trong kỳ, không lấy tổng giá niêm yết của giỏ hàng. Chiết khấu, đơn hủy, đơn hoàn và khoản thu hộ cần xử lý nhất quán với số tài chính dùng làm chuẩn. Đừng vừa để doanh thu của đơn hoàn trong R vừa bỏ chi phí xử lý hoàn khỏi V; kết quả sẽ đẹp giả. Google Ads có cơ chế điều chỉnh giá trị chuyển đổi khi trả hàng hoặc hủy đặt chỗ, nhưng doanh nghiệp vẫn phải kiểm quy trình gửi điều chỉnh đã được cài và dùng được.
V thường gồm giá vốn sản phẩm/dịch vụ trực tiếp, phần vận chuyển doanh nghiệp thực chịu và chi phí xử lý đơn. Phí thanh toán, hoa hồng theo đơn, đóng gói và chi phí biến đổi khác cũng cần xét. Nếu hàng hoàn có chi phí vận chuyển hai chiều hoặc mất giá trị, cách ước tính phải được tài chính xác nhận. Một khoản có thể là biến phí ở mô hình này nhưng là chi phí cố định ở mô hình khác; hãy phân loại theo cách nó thay đổi khi có thêm đơn. Không đưa tiền media vào V rồi trừ media lần nữa, vì như vậy sẽ đếm chi phí quảng cáo hai lần.
R và V phải cùng phạm vi: cùng kỳ, cùng kênh hoặc cùng nhóm đơn, cùng cách xử lý thuế và hoàn tiền. Khung phân tích hòa vốn của Shopify cũng yêu cầu tách đúng doanh thu và chi phí theo cách hoạt động của doanh nghiệp. Một mẫu sản phẩm có biên 55% không thể thay cho toàn bộ giỏ hàng nếu quảng cáo đẩy nhiều SKU biên thấp. Khi chưa đủ số hoàn hủy hoặc giá vốn, ghi ngưỡng là ước tính và chạy kịch bản xấu hơn; đừng gắn nhãn “đã hòa vốn” cho một kỳ dữ liệu chưa chốt.
Công thức ROAS hòa vốn: từ tiền quảng cáo đến tổng chi phí
Đặt A là chi media trên nền tảng trong cùng kỳ. F là khoản ngoài media được phân bổ cho chiến dịch/kỳ, như phí dịch vụ, nội dung hoặc hạ tầng được tính vào hiệu quả. Khi lợi nhuận mục tiêu bằng 0, phương trình là R × m − A − F = 0. Suy ra doanh thu hòa vốn R = (A + F) ÷ m. Chia hai vế cho A (A > 0), ta có ROAS hòa vốn theo mẫu số media = (1 + F/A) ÷ m.
Để xác định ngưỡng ROAS của doanh nghiệp, hãy dùng giá vốn, biến phí, hoàn/hủy, phí ngoài media và doanh thu đã đối chiếu theo cách tính trong bài. Khi trao đổi phương án quảng cáo, cần thống nhất cùng một nguồn doanh thu và kỳ đo.
Nếu F = 0, công thức rút gọn thành 1 ÷ m. Đây là phiên bản thường thấy khi tính nhanh, cũng được Shopify minh họa ở ngưỡng hòa vốn ROAS. Nhưng bản rút gọn chỉ phù hợp nếu các chi phí muốn đánh giá đã nằm đúng trong m hoặc thật sự không phát sinh. Với agency fee và sản xuất nội dung tách riêng, dùng 1/m rồi tuyên bố “đã có lãi” sẽ bỏ sót phần đó.
Nếu phí agency là tỷ lệ α của A, thay vì khoản cố định, công thức trở thành ROAS hòa vốn = (1 + α + Fkhác/A) ÷ m. Không đếm cùng một khoản phí vừa trong α vừa trong Fkhác. Nếu muốn đạt lợi nhuận mục tiêu T của kỳ, doanh thu yêu cầu là (A + F + T) ÷ m và ROAS mục tiêu là (1 + (F + T)/A) ÷ m. Các công thức này là phép biến đổi từ phương trình lãi đóng góp; không phải mục tiêu đặt thầu mà Google, Meta hay TikTok tự tính cho doanh nghiệp.
Phạm vi hòa vốn phải được gọi đúng tên. Khi F chỉ gồm phần trực tiếp của chiến dịch, kết quả là hòa vốn sau các chi phí đã đưa vào mô hình. Muốn gọi là hòa vốn của cả doanh nghiệp, còn phải phân bổ chi phí quản lý, mặt bằng, nhân sự chung hoặc khoản khác theo chính sách tài chính đã thống nhất. Phân bổ một khoản cố định nhiều hay ít có thể đổi ngưỡng rất mạnh; không có một đáp án đúng nếu doanh nghiệp chưa chốt phương pháp phân bổ.
Ví dụ tính từng dòng: ROAS 4 vẫn cần đối chiếu lợi nhuận
Ví dụ sau hoàn toàn giả định để kiểm công thức, không phải kết quả của khách hàng. Các đầu vào của ví dụ giả định được ghi trong bảng. R là doanh thu đã đối chiếu, V là biến phí.
A là tiền media và F là phí triển khai/nội dung phân bổ. Chưa tính thêm chi phí chung của doanh nghiệp. Đơn vị là triệu đồng trong cùng một kỳ.
Trên điện thoại, vuốt bảng sang trái để xem đủ phép tính và ý nghĩa.
| Dòng | Phép tính | Kết quả |
|---|---|---|
| Đầu vào R | Doanh thu đã đối chiếu | 100 triệu đồng |
| Đầu vào V | Biến phí tương ứng số đơn | 60 triệu đồng |
| Đầu vào A | Media thực chi trong kỳ | 25 triệu đồng |
| Đầu vào F | Phí triển khai/nội dung phân bổ | 7 triệu đồng |
| Lãi đóng góp | R − V = 100 − 60 | 40 triệu đồng |
| Tỷ lệ m | 40 ÷ 100 | 40% |
| ROAS doanh thu | R ÷ A = 100 ÷ 25 | 4,0 lần (400%) |
| Hòa vốn chỉ media | 1 ÷ 0,40 | 2,5 lần |
| Hòa vốn gồm F | (1 + 7/25) ÷ 0,40 | 3,2 lần |
| Lợi nhuận mô hình | R − V − A − F = 100 − 60 − 25 − 7 | 8 triệu đồng |
| Mục tiêu lãi 8 triệu | (1 + (7 + 8)/25) ÷ 0,40 | 4,0 lần |
ROAS thực tế trong ví dụ cao hơn ngưỡng đủ chi phí, nên kỳ giả định có lãi theo đúng các khoản đã đưa vào mô hình. Số tiền lãi và phép tính nằm ngay trong bảng.
Kết quả đó không có nghĩa doanh nghiệp đã lãi ròng sau mọi chi phí chung và thuế. Nếu chỉ nhìn ngưỡng 2,5 mà quên 7 triệu phí ngoài media, doanh nghiệp sẽ tưởng biên an toàn lớn hơn thực tế. Nếu doanh thu được ghi trong Ads Manager nhưng sau đó có đơn hoàn/hủy, phải tính lại. Cập nhật R và phần V tương ứng trước khi kết luận; Google Ads cũng hướng dẫn điều chỉnh giá trị chuyển đổi cho trường hợp này.
Độ nhạy: cùng ROAS nhưng biên lãi khác, kết quả khác
Chúng tôi phân tích độ nhạy bằng cách giữ A = 25 triệu, F = 7 triệu và R = 100 triệu; chỉ thay tỷ lệ lãi đóng góp m. Đây là cách thử độ nhạy, không phải dự báo biên thực tế của một ngành. Bảng cho thấy ROAS hiển thị vẫn là 4 vì R/A không đổi, nhưng mức lãi của kỳ đổi theo giá vốn và biến phí.
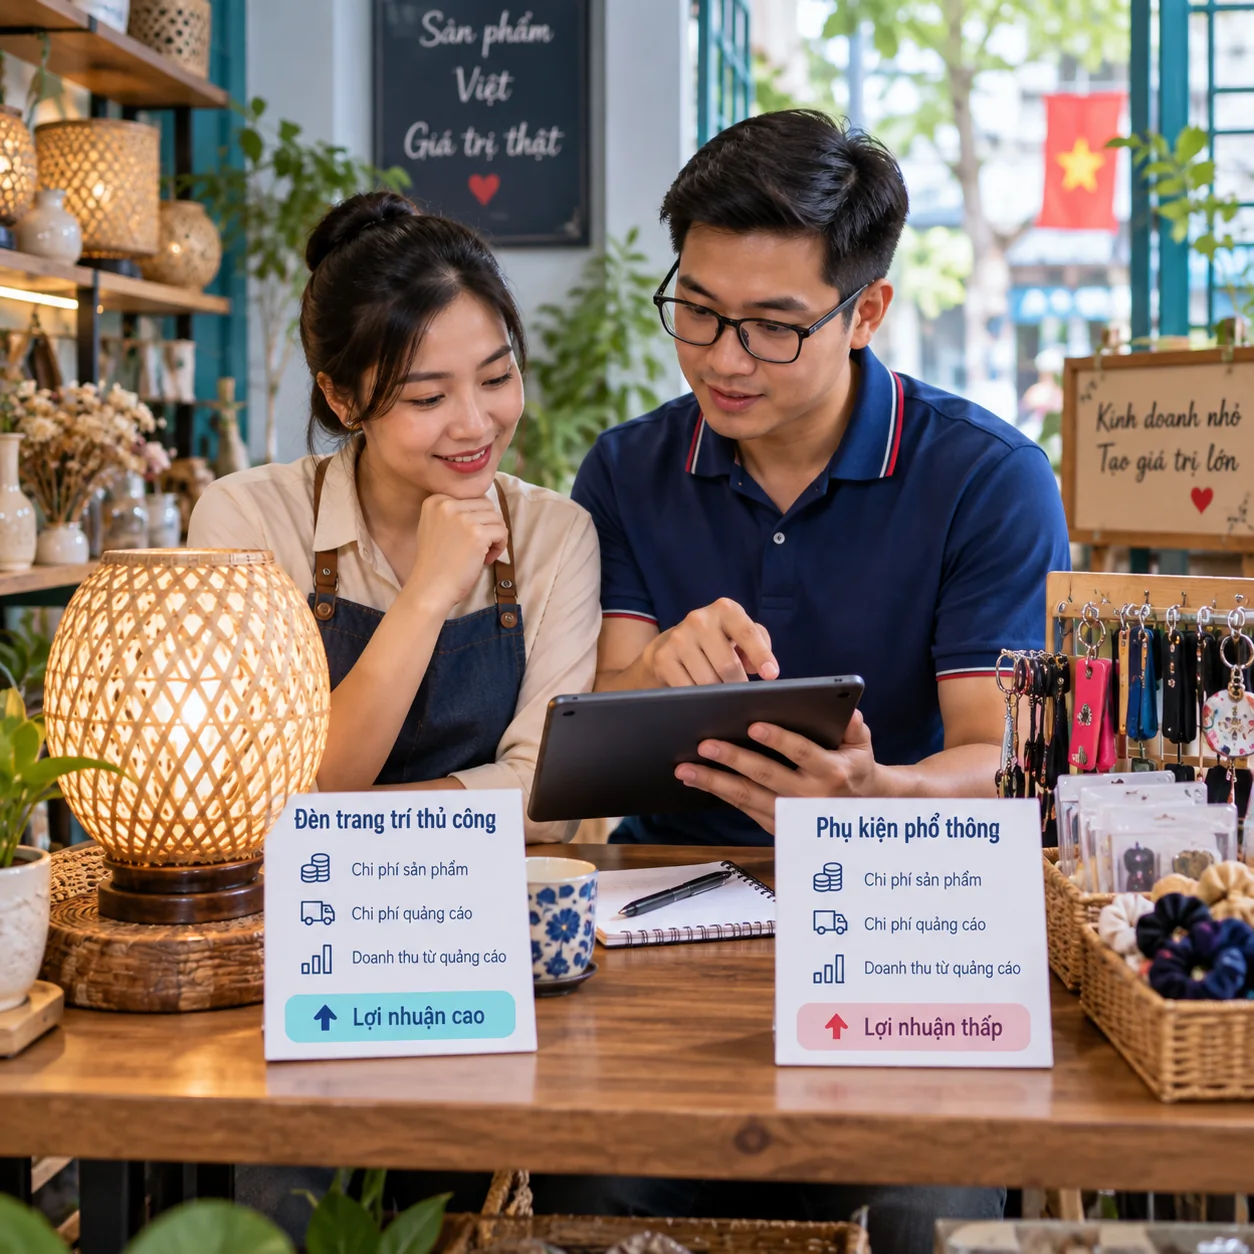
Trên điện thoại, vuốt bảng sang trái để đối chiếu ba kịch bản.
| m | ROAS hòa vốn gồm F | Lãi/lỗ tại ROAS 4 | Diễn giải |
|---|---|---|---|
| 30% | (1 + 7/25) ÷ 0,30 ≈ 4,27 | 100 × 0,30 − 25 − 7 = −2 triệu | ROAS 4 vẫn lỗ trong mô hình |
| 40% | 3,20 | 8 triệu | Cao hơn ngưỡng, còn lãi trong mô hình |
| 50% | 2,56 | 18 triệu | Biên tốt hơn, dư địa rộng hơn |
Với nhiều SKU, không lấy trung bình cộng đơn giản các tỷ lệ m. Hãy cộng lãi đóng góp theo doanh thu thực của từng nhóm:
- Nhóm A: doanh thu 60 triệu đồng, m = 50%, lãi đóng góp 30 triệu.
- Nhóm B: doanh thu 40 triệu đồng, m = 25%, lãi đóng góp 10 triệu.
- Cả giỏ: 40 triệu lãi đóng góp trên 100 triệu doanh thu, nên m gộp = 40%, không phải trung bình cộng 37,5%.
Cơ cấu sản phẩm thay đổi thì m gộp cũng đổi. Nên tính theo doanh thu và biến phí của đúng giỏ hàng mà quảng cáo tạo ra, hoặc tách nhóm nếu biên chênh nhiều.
Bốn nguyên nhân ROAS báo cáo lệch lợi nhuận
ROAS có thể lệch khỏi lãi kinh tế vì giá trị đo chưa được đối soát, phạm vi chi phí thiếu hoặc nền tảng chỉ đang quy công cho quảng cáo. Kiểm bốn nhóm dưới đây trước khi kết luận chiến dịch lãi hay lỗ.
Đơn hoàn hủy khiến ROAS lệch
Chỉ số nền tảng có thể ghi mua hàng trước khi vận hành xác nhận giao thành công, thu tiền hoặc hết thời hạn trả hàng. Nếu doanh nghiệp chưa gửi sự kiện điều chỉnh, ROAS báo cáo sẽ cao hơn doanh thu đã chốt. So cùng một kỳ đơn, cùng ngày chốt và ghi rõ phần còn mở. Tránh so tiền media của tuần này với doanh thu từ các đơn đã phát sinh cách đây nhiều tuần mà không có quy tắc nối kỳ.
Giá trị ước tính làm ROAS lệch
Nhiều chiến dịch tối ưu theo lead, lượt đặt lịch hoặc một giá trị ước tính cho mỗi form. Khi ấy “giá trị chuyển đổi/chi phí” vẫn có thể được nền tảng trình bày giống ROAS, nhưng tử số không phải tiền thực thu. Nếu Google Ads được gửi lãi gộp thay doanh thu, tỷ số lại có nghĩa khác. Trong báo cáo nội bộ, hãy gọi đúng tên: giá trị ước tính/chi media hoặc lãi đóng góp/chi media. Không áp ngưỡng ROAS doanh thu lên tỷ số khác nghĩa.
Doanh thu quy gán làm ROAS lệch
Một khách từng biết thương hiệu có thể mua sau nhiều điểm chạm; nền tảng ghi công theo mô hình phân bổ của mình. Doanh thu được quy cho quảng cáo vì vậy không tự chứng minh toàn bộ doanh thu đó sẽ mất nếu tắt quảng cáo. Google Ads phân biệt chuyển đổi được quy gán với chuyển đổi tăng thêm trong đo lường Conversion Lift. Nếu quyết định đầu tư lớn dựa trên phần tăng thêm, cần phép thử hoặc thiết kế đo phù hợp; không đổi chữ “attributed” thành “incremental” trong báo cáo.
Chi phí thiếu làm ROAS lệch
Một chiến dịch có thể cần phí dịch vụ, video mới, mã giảm giá, quà kèm hoặc hỗ trợ bán hàng. Khoản nào thực sự phát sinh vì chiến dịch phải được ghi đúng chỗ: biến phí trong V, chi phí kỳ trong F, hoặc chi phí chung được phân bổ theo chính sách đã duyệt. Bài media khác phí agency thế nào đi sâu phần hợp đồng và hóa đơn; ở đây chúng đi vào phương trình lợi nhuận, không được trộn lẫn.
Khi Facebook, Google và TikTok cùng chạm một khách, không cộng ba doanh thu được quy gán rồi chia cho tổng media nếu các nền tảng đều ghi nhận đơn đó. Cần đối chiếu mã đơn/CRM và quy tắc phân bổ nhất quán; bài tránh đếm trùng chuyển đổi đa kênh sở hữu phương pháp chi tiết. ROAS từng kênh có thể dùng theo dõi vận hành, còn lãi tổng cần quay về doanh thu và chi phí đã khử trùng ở cấp doanh nghiệp.
Dùng ngưỡng hòa vốn để ra quyết định
Dưới ngưỡng: xác nhận lại R, V, A và F trước. Có thể là hiệu quả kinh tế thật sự thấp, nhưng cũng có thể là đơn chưa chốt, tracking thiếu, giá trị chuyển đổi sai hoặc kênh bị quy công trùng. Nếu số đã đúng, cần xem sản phẩm, giá, ưu đãi, trang đích và chi phí vận hành; không kết luận chỉ bằng cách hạ giá thầu.
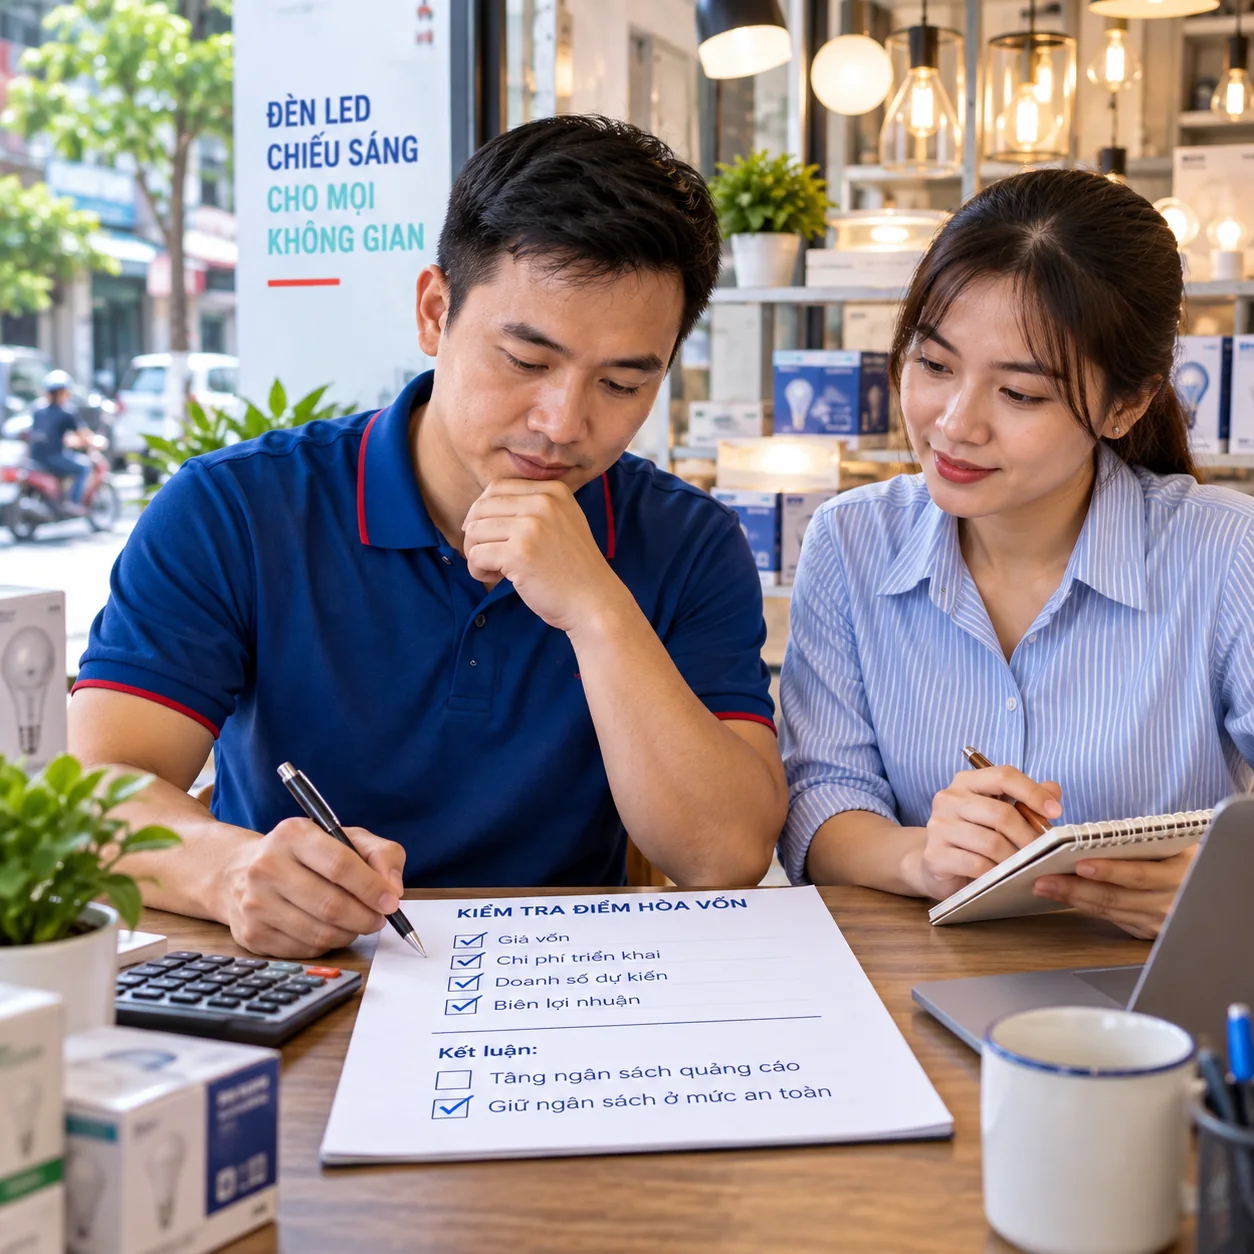
Đúng ngưỡng: chiến dịch mới chỉ vừa đủ bù những khoản đã đưa vào phép tính, không có vùng đệm cho hoàn hàng, biến động biên hoặc chi phí bị bỏ quên. Nếu mục tiêu là tăng lợi nhuận, ngưỡng hòa vốn không phải mục tiêu vận hành cuối cùng. Doanh nghiệp cần nêu khoản lãi mong muốn T và điều kiện về dòng tiền, hàng tồn, năng lực xử lý đơn.
Trên ngưỡng: đó là tín hiệu nên xem xét tiếp, không bảo đảm tăng media sẽ giữ được ROAS cũ. Khi mở rộng, giá mua traffic, nhóm khách và cơ cấu sản phẩm có thể đổi; F phân bổ trên A cũng đổi. Hãy theo dõi lãi đóng góp thực theo kỳ mới và đặt mốc dừng nếu hiệu quả rơi dưới ngưỡng. Quyết định khi nào tăng ngân sách hoặc dừng có thêm bài riêng để không biến phép tính hòa vốn thành lời khuyên tăng chi tự động.
Khách mua lặp lại có thể làm giá trị vòng đời lớn hơn lợi nhuận đơn đầu. Chỉ tính phần này khi có dữ liệu mua lại, thời gian thu tiền, chi phí phục vụ và tỷ lệ rời bỏ phù hợp. Không lấy một dự báo LTV chưa được kiểm chứng để bù lỗ đơn đầu rồi nói chiến dịch đã có lãi. Với doanh nghiệp B2B, khoảng cách từ lead tới hợp đồng càng dài; ROAS doanh thu trong Ads Manager có thể chưa phải thước đo sẵn dùng.
Bảng số liệu cần chuẩn bị để tính cho doanh nghiệp mình
Để có một ROAS hòa vốn dùng được, bộ phận marketing và tài chính nên thống nhất sáu nhóm dữ liệu dưới đây. Chúng tôi thường bắt đầu bằng ranh giới của phép tính: kênh nào, kỳ nào, nhóm sản phẩm nào và khoản nào đã/ chưa được tính. Nếu không khóa ranh giới, hai người đều tính đúng phép chia nhưng ra hai ngưỡng khác nhau.
- Doanh thu R: lấy từ hệ thống đơn/CRM hoặc kế toán, có kỳ, trạng thái đơn, chính sách hoàn hủy và cách xử lý chiết khấu rõ. Ghi phần nền tảng đang quy gán và phần doanh nghiệp đã xác nhận riêng.
- Biến phí V: giá vốn, giao hàng, thanh toán, hoa hồng, xử lý đơn và hoàn trả liên quan; xác nhận có trùng khoản nào đã nằm trong giá vốn không.
- Media A: số thực chi trên từng tài khoản/kênh, tiền tệ, múi giờ, mốc chốt và người đối soát. Tiền nạp tài khoản chưa chắc bằng tiền đã tiêu trong kỳ.
- Chi phí F: phí agency, sáng tạo, công cụ hoặc khoản triển khai phân bổ theo kỳ. Ghi lý do phân bổ và khoản nào là cố định, khoản nào thay theo A.
- Lợi nhuận mục tiêu T: số tiền muốn còn lại sau các khoản trong mô hình; không dùng một ROAS “đẹp” thay cho mục tiêu kinh doanh.
- Giới hạn tin cậy: đơn chưa chốt, lead chưa thành doanh thu, tỷ lệ hoàn hàng, ghi nhận trùng giữa kênh và dữ liệu tăng thêm chưa đo. Ghi dòng nào là ước tính, ai chịu trách nhiệm cập nhật.
Nếu tài chính chưa có biên lãi đáng tin, có thể tính ba kịch bản m thận trọng, cơ sở và thuận lợi như bảng trên, rồi ghi rõ chúng là giả định. Khi đã có số thực, cập nhật ngưỡng và so theo cùng cách. Đây là một bước trước khi lập ngân sách từ mục tiêu, không phải lời hứa rằng đạt ROAS mục tiêu sẽ chắc chắn đạt doanh thu kế hoạch.
Cần trao đổi gì khi thuê triển khai quảng cáo?
Nếu đang so phương án Facebook, Google hoặc TikTok Ads, hãy gửi khoảng doanh thu/đơn và biên lãi đóng góp đã được tài chính xác nhận. Bổ sung tỷ lệ hoàn hủy, mức media dự kiến và các khoản triển khai phải tính. Không cần gửi danh sách khách hàng thô. Trong đề xuất, chúng tôi có thể tách tiền vào nền tảng, phí dịch vụ và chi phí nội dung. Trách nhiệm đo lường cũng cần được ghi rõ để doanh nghiệp tự kiểm ROAS hòa vốn.
Phạm vi công việc, ngân sách và điều kiện báo cáo phải được chốt trước khi chạy; kết quả thực tế còn phụ thuộc giá, sản phẩm, vận hành bán hàng và dữ liệu đo. Xem phạm vi và báo giá để trao đổi kế hoạch có số đầu vào và ngưỡng quyết định rõ. Lời hứa “ROAS cao” thiếu định nghĩa lợi nhuận chưa đủ để chọn agency. Trong đề xuất của Dịch Vụ Quảng Cáo, ngưỡng ROAS cần đi cùng lãi đóng góp và nguồn số đối soát, không chỉ doanh thu nền tảng.