Ngân sách thử nghiệm quảng cáo phải đủ để trả lời một câu hỏi kinh doanh cụ thể, đồng thời nằm trong mức chi doanh nghiệp chấp nhận nếu kết quả không đạt. Không có số tiền test chung cho Facebook, Google hay TikTok.
Hãy xác định hành động cần quan sát và chi phí tham chiếu cho hành động đó. Sau đó chọn số kết quả cần để ra quyết định, thời gian chờ phản hồi và trần chi được duyệt. Nếu ngân sách cần để có dữ liệu lớn hơn trần rủi ro, thử nghiệm chưa đủ điều kiện trả lời câu hỏi ban đầu. Hãy thu hẹp phạm vi, đổi câu hỏi hoặc xin duyệt thêm nguồn lực. Đừng gọi một mẫu quá nhỏ là “đã test xong”.
Bài này tập trung vào một đợt thử nghiệm trước khi doanh nghiệp nhân rộng chiến dịch. Nó khác với lập ngân sách quảng cáo tổng thể theo mục tiêu quý hoặc năm. Kết quả test có thể giúp cập nhật kế hoạch, nhưng ngân sách được duyệt không tự tạo ra khách hàng hay chứng minh một mẫu thắng về mặt thống kê.
Chốt câu hỏi thử nghiệm trước khi hỏi cần bao nhiêu tiền
Một test có ích phải viết được thành quyết định. “Chạy thử Facebook xem sao” không chỉ ra biến nào cần học hoặc kết quả nào đủ để giữ chiến dịch. Câu hỏi tốt hơn là: với cùng trang đích và nhóm khách, thông điệp nêu thời gian giao hàng có tạo nhiều yêu cầu đủ chuẩn hơn thông điệp nêu giá hay không? Hoặc: chiến dịch Google Search có tạo yêu cầu được sales xác nhận trong giới hạn chi phí mà doanh nghiệp chấp nhận không? Hai câu hỏi này đòi loại bằng chứng và mức chi khác nhau.
Trước khi mở ngân sách, ghi một giả thuyết, biến sẽ thay, yếu tố cần giữ tương đối ổn định và hành động cuối cần ra. Nếu cùng lúc thay sản phẩm, giá, trang đích, nhóm khách, nội dung và quy tắc đo, cuối kỳ khó biết yếu tố nào tạo khác biệt. Với chiến dịch mới hoàn toàn, đợt đầu có thể chỉ kiểm khả năng tiếp cận, đường nhận khách và tín hiệu chi phí. Đừng gọi nó là thử nghiệm chứng minh lợi nhuận.
Phân biệt pilot thăm dò với thử nghiệm đối chứng A/B. Pilot cho biết việc triển khai có khả thi và chỉ số sơ bộ nằm trong vùng nào; nó không tự chứng minh thay đổi gây ra kết quả. A/B cần hai nhánh có cách phân lưu lượng, chỉ số chính và điều kiện so sánh.
Google Ads cho phép đặt thời gian và tỷ lệ lưu lượng/ngân sách cho một số thử nghiệm chiến dịch. Điều kiện dùng tính năng tùy loại chiến dịch. Hai quảng cáo chạy song song chưa phải A/B chuẩn nếu khách có thể gặp cả hai nhánh hoặc nhiều yếu tố cùng đổi.
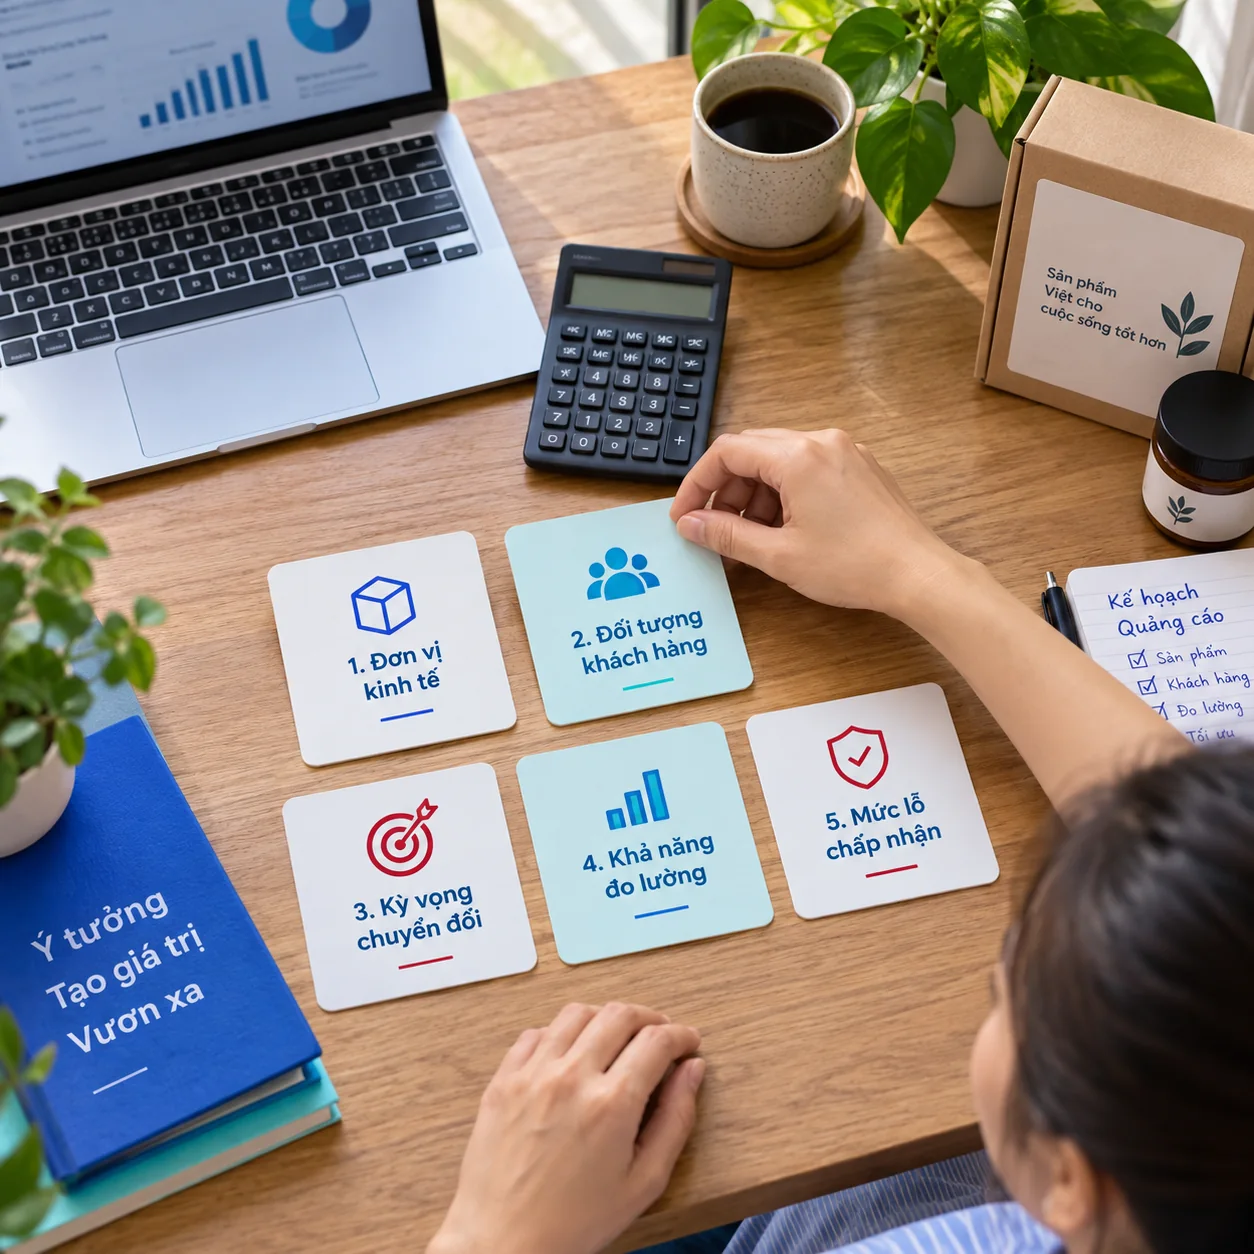
Năm đầu vào quyết định quy mô test
Bảng dưới là phiếu lập kế hoạch. Mỗi biến có một câu hỏi cần xác nhận; ô chưa có số phải ghi “chưa biết”, không điền mức CPA thị trường tìm trên mạng cho đủ bảng. Đặc biệt, chi phí tham chiếu chỉ nên lấy từ cùng loại khách, sự kiện và mô hình bán hàng gần với test mới.
Trên điện thoại, vuốt bảng sang trái để xem đủ cột.
| Đầu vào | Cần lấy từ đâu? | Nếu chưa có |
|---|---|---|
| Hành động cần quan sát | Đơn đã xác nhận, lead đủ chuẩn, lịch hẹn đã đến, cuộc gọi hợp lệ; có định nghĩa và người xác nhận. | Chốt định nghĩa và thử luồng nhận trước, chưa đặt KPI doanh thu. |
| Chi phí tham chiếu | CPA/CPL lịch sử cùng phễu, kỳ và mức chất lượng; ghi khoảng biến động thay vì một điểm chắc chắn. | Làm pilot hiệu chỉnh nhỏ có trần chi, rồi cập nhật ước tính; không tự nhận biết cỡ mẫu đủ. |
| Số quan sát mong muốn | Quyết định cần ra, biến động lịch sử và mức chính xác chấp nhận; A/B nghiêm túc cần thiết kế thống kê riêng. | Chỉ kết luận định hướng hoặc khả thi kỹ thuật, không gọi “biến thể thắng”. |
| Thời gian & độ trễ | Chu kỳ ngày thường/cuối tuần, xét duyệt quảng cáo, độ trễ từ click đến lead và từ lead đến bán. | Giữ cửa sổ quan sát mở; không chốt một kỳ quá ngắn vì thuận tiện báo cáo. |
| Trần rủi ro & chi phí ngoài media | Số tiền media được duyệt, phí nội dung/agency, năng lực xử lý khách và người có quyền dừng. | Không khởi chạy trước khi biết ai theo dõi chi và trần tổng phải chịu. |
Nếu bán hàng theo mùa hoặc theo sự kiện, thời điểm chạy có thể làm dữ liệu khác mạnh so với kỳ tham chiếu. Nếu sales chỉ kịp xử lý vài yêu cầu mỗi ngày, ngân sách tạo nhiều lead hơn không giúp đánh giá quảng cáo. Thời gian phản hồi của đội bán hàng trở thành biến gây nhiễu. Vì vậy, bảng đầu vào cần được marketing, sales và tài chính cùng xác nhận, không chỉ là ô số của Ads Manager.
Từ CPA tham chiếu tới ngân sách dự kiến và trần chi
Nếu đã có chi phí tham chiếu đáng dùng, một phép tính sơ bộ là media dự kiến B = chi phí mỗi hành động tham chiếu C × số hành động mong muốn N. Phép nhân này là dự toán chi, không phải công thức bảo đảm có N kết quả. CPA thực có thể tăng khi đổi nội dung, thị trường, trang đích hoặc khi đấu giá biến động. N cũng không mặc nhiên là cỡ mẫu đủ để chứng minh một khác biệt về mặt thống kê.
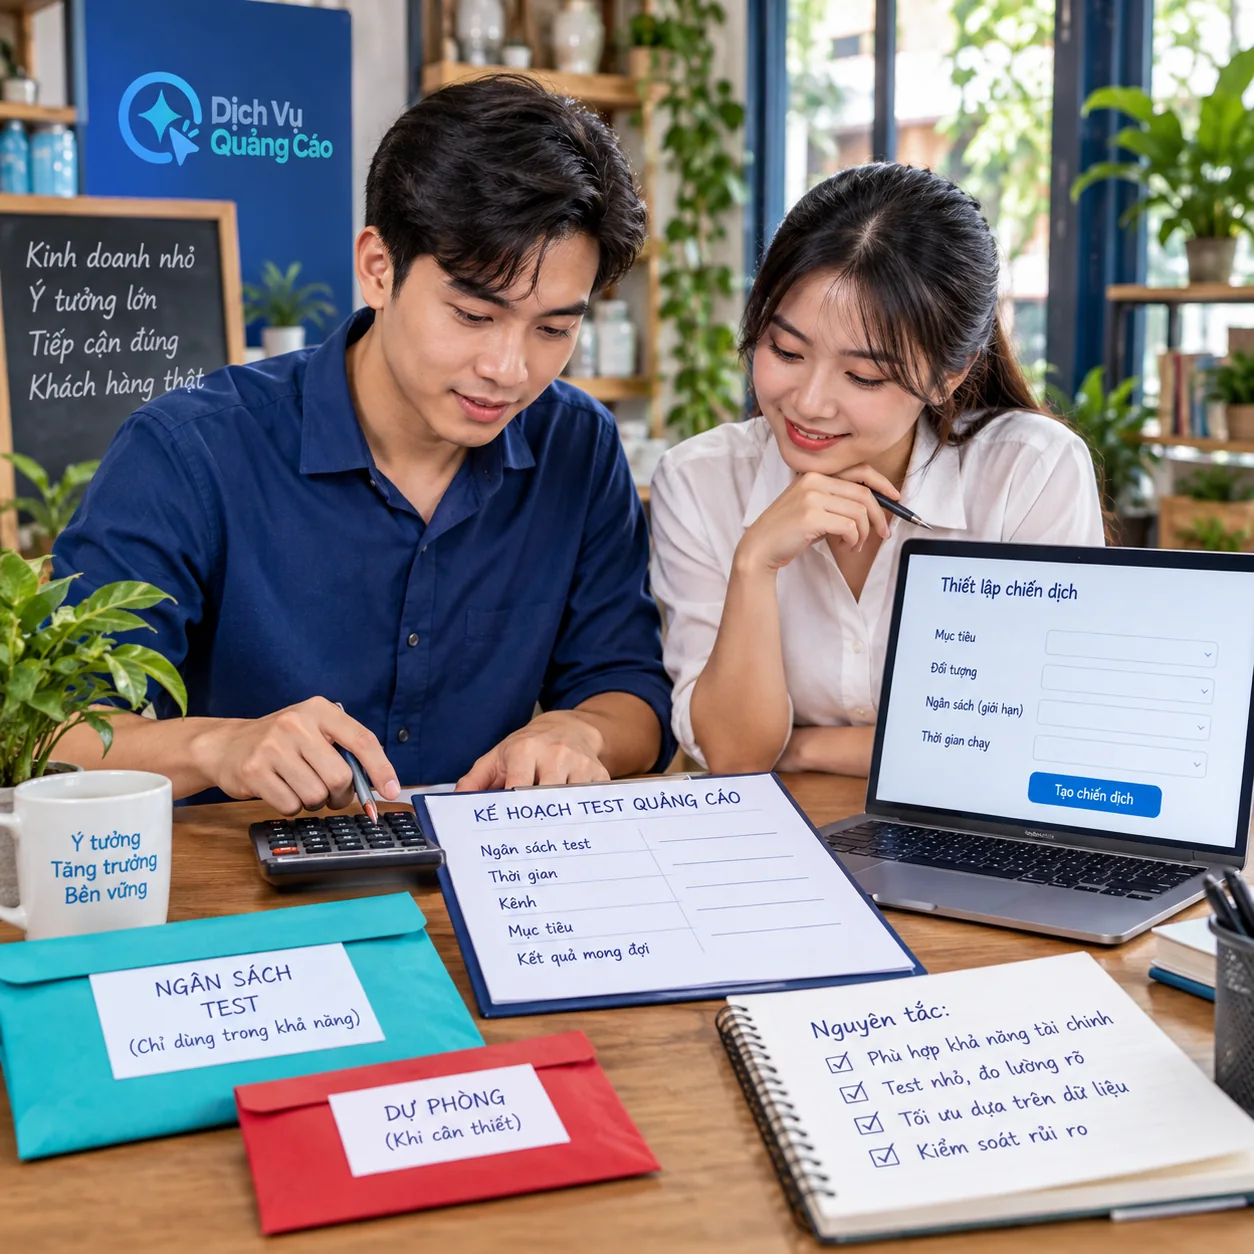
Song song, chốt M là media tối đa được phép chi cho đợt test; F là chi phí nội dung, thiết lập hoặc dịch vụ thực sự gắn với test. Tổng tiền cần có nếu dùng hết trần là M + F, chưa kể khoản khác mà doanh nghiệp chọn đưa vào. M là giới hạn phê duyệt nội bộ; cần người theo dõi số chi thực tế. Không mặc định ngân sách ngày nhập trên nền tảng là “cầu dao” luôn khóa cứng mọi khoản chi. Nếu trần tổng toàn đợt là T, phần media tối đa còn lại phải tính sau khi trừ F và các khoản đã cam kết.
Ví dụ sau là giả định để thấy chỗ kế hoạch không khớp, không phải giá chạy của ngành nào. Đơn vị trong bảng là đồng Việt Nam; “lead đủ chuẩn” phải do doanh nghiệp định nghĩa trước.
Trên điện thoại, vuốt bảng sang trái để xem toàn bộ phép tính.
| Biến | Giả định | Diễn giải |
|---|---|---|
| C | 600.000đ/lead đủ chuẩn | Lấy từ một kỳ tương đối gần; chỉ là tham chiếu. |
| N | 20 lead đủ chuẩn | Mốc quan sát do doanh nghiệp chọn; không phải chuẩn ý nghĩa thống kê. |
| B = C × N | 12.000.000đ media | Mức chi ước tính để kỳ vọng N nếu CPA không đổi. |
| M | 9.000.000đ media | Trần được duyệt, thấp hơn B. |
| M/C | Kỳ vọng khoảng 15 lead | Chỉ là kỳ vọng theo CPA cũ, có thể thấp hoặc cao hơn. |
| F | 2.000.000đ thiết lập/nội dung | Khoản ngoài media vẫn phải đưa vào phê duyệt. |
| M + F | 11.000.000đ | Mức chi cam kết tối đa của mô hình giả định này. |
Kết luận đúng không phải “mức trần đã đủ test”. Mốc quan sát dự kiến và khả năng chi hiện chưa khớp ở CPA tham chiếu. Doanh nghiệp có thể xin tăng trần media, giảm số biến thể cần so, chọn mục tiêu thăm dò hẹp hơn hoặc chấp nhận báo cáo “chưa đủ bằng chứng”. Không được lùi định nghĩa lead xuống thành lượt điền form thô chỉ để số lượng trông đủ. Nếu hiệu quả thực tốt hơn dự kiến, có thể đạt nhiều hơn; kế hoạch vẫn phải dựa trên giả định được ghi rõ.
Không có CPA lịch sử thì thiết kế đợt đầu ra sao?
Khi chưa có CPA cùng loại khách, không thể tính một ngân sách “đủ chứng minh hiệu quả” bằng phép C × N. Bước đầu nên là kiểm kỹ thuật và thăm dò có giới hạn. Xác nhận quảng cáo được duyệt, trang đích tải đúng, form/cuộc gọi đến đúng nơi, sự kiện không đếm trùng và sales gắn được trạng thái. Phần chi này mua hiểu biết về hệ thống và thị trường, chưa mua một kết luận chắc chắn về lợi nhuận.
Doanh nghiệp nên chọn một nhóm sản phẩm hoặc nhu cầu chính, ít biến thể nội dung và một điểm nhận khách rõ. Nếu chia một khoản nhỏ cho quá nhiều chiến dịch, mỗi nhánh có thể không có đủ dữ liệu để đọc, trong khi chi phí thiết lập tăng. Từ tín hiệu ban đầu, ghi khoảng CPA giả định thay vì một số đẹp. Dùng các mức thấp, giữa và cao để xem ngân sách kỳ tiếp theo có còn trong giới hạn chấp nhận. Chỉ khi đầu vào đủ ổn định mới chuyển từ “tìm khoảng” sang “so sánh phương án”.
Không thay mục tiêu mua hàng hoặc lead đủ chuẩn bằng lượt nhấp chỉ vì lượt nhấp nhiều hơn rồi tuyên bố bài test thành công. Lượt nhấp có thể giúp chẩn đoán phân phối và thông điệp ở bước sớm, nhưng không trả lời câu hỏi có khách hàng hay lợi nhuận. Với khách B2B, trần CPL theo lãi đóng góp giúp xác định mức chi chấp nhận được cho một yêu cầu đủ chuẩn. Doanh thu thường chưa có ngay khi điền form.
Thời gian chạy và dữ liệu đủ để đọc kết quả
Ngân sách và thời gian là hai giới hạn khác nhau. Một ngày tiêu đủ tiền vẫn có thể thiếu chu kỳ mua; một tuần chạy với chi quá thấp có thể không tạo được hành động cần đo. Chọn cửa sổ quan sát có cả ngày thường và ngày cao điểm liên quan, tính độ trễ từ tương tác đến yêu cầu rồi đến xác nhận của sales. Ghi trước thời điểm chốt số tạm và thời điểm chốt số cuối để không đánh giá một nhánh khi đơn hàng của nhánh kia chưa kịp xuất hiện.
Giai đoạn phân phối ban đầu của nền tảng cũng cần được đọc đúng. TikTok mô tả mốc chuyển đổi khi thoát giai đoạn học. Đó là tín hiệu ổn định phân phối của TikTok, không phải cỡ mẫu A/B cho mọi ngành hay ngân sách cố định bằng tiền. Với Google Ads, thử nghiệm chính thức cho phép chọn thời lượng và cách chia traffic/budget, nhưng nhánh chia quá ít có thể thiếu dữ liệu. Không trộn khái niệm “thuật toán đã học” với “doanh nghiệp đã chứng minh được giả thuyết”.
Nếu cần so biến thể với độ tin cậy thống kê, hãy thiết kế A/B từ trước. Chốt chỉ số chính, mức chênh tối thiểu đáng quan tâm, tỷ lệ phân lưu lượng, thời gian và cách đánh giá. Google Ads mô tả phương pháp tính khoảng tin cậy cho Experiments.
Mốc quan sát trong ví dụ trên do doanh nghiệp chọn cho quyết định vận hành. Không thể suy từ đó rằng khác biệt giữa hai quảng cáo có ý nghĩa thống kê. Nếu traffic và sự kiện quá ít, báo “chưa đủ bằng chứng” là kết luận đúng.
Tiêu chí tạm dừng, dừng hẳn và tiếp tục phải chốt trước
Tạm dừng để sửa lỗi vận hành khi đường nhận khách hỏng, sự kiện đếm trùng, quảng cáo trỏ sai trang, thông điệp không được duyệt hoặc chi sai tài khoản. Những lỗi này làm dữ liệu test không còn đáng tin; sửa rồi ghi lại mốc bắt đầu. Không ghi “mẫu quảng cáo thất bại” khi khách thật chưa từng tới đúng điểm nhận.
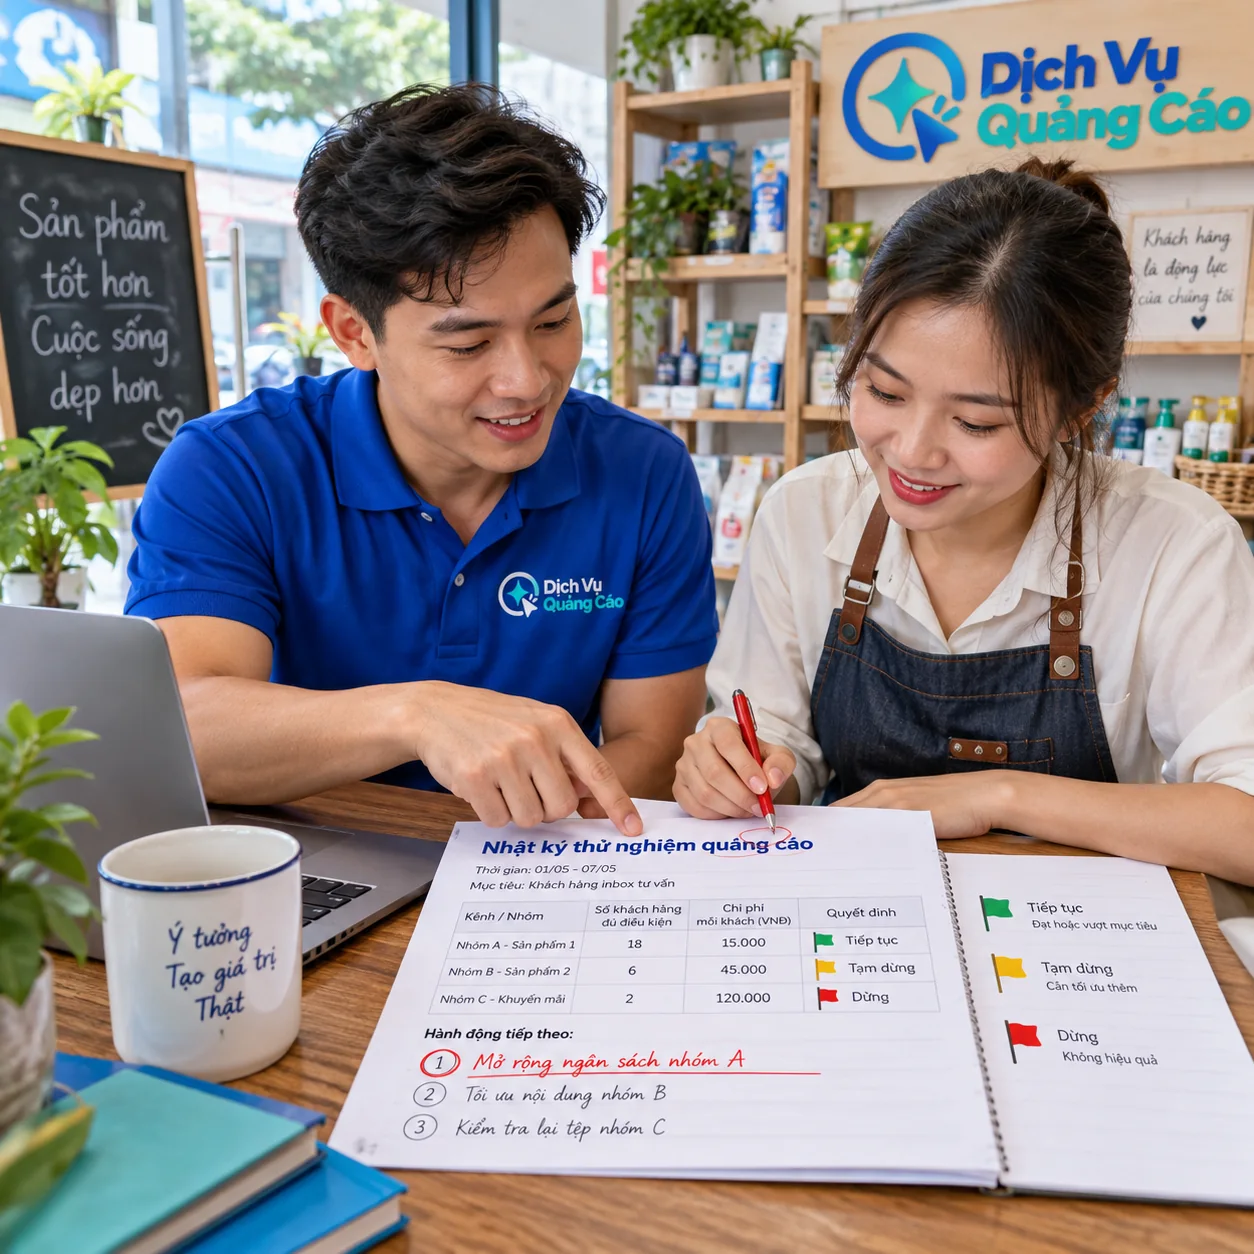
Dừng theo trần chi khi media đạt mức đã duyệt hoặc tổng cam kết vượt khả năng doanh nghiệp chấp nhận. Việc dừng đúng giới hạn là quản trị rủi ro, không tự nói nội dung hay nền tảng kém hiệu quả. Phải có người theo dõi chi và quyền quyết định, nhất là khi chiến dịch chạy ngoài giờ. Phí nội dung, quản lý và công cụ trả trước cũng cần có dòng riêng; media khác phí agency dù cùng phục vụ đợt test.
Đánh giá hiệu quả tại mốc đã hẹn sau khi số liệu cần thiết được cập nhật. So chi phí trên hành động đúng định nghĩa với trần kinh tế của doanh nghiệp; đối chiếu lead đủ chuẩn, tỷ lệ sales phản hồi và đơn hàng đã xác nhận. Nếu không đủ kết quả để so sánh, chọn “chưa kết luận” thay vì cố xếp hạng. Nếu bằng chứng đủ cho thấy phương án vượt trần CPA cho phép, hãy ngừng hoặc đổi giả thuyết theo quy tắc đã duyệt. Không đổi liên tục ngân sách, đối tượng và thông điệp rồi coi dữ liệu sau đó cùng một test.
Tiếp tục hoặc mở rộng chỉ khi mục tiêu đúng chất lượng, phép đo đáng tin và doanh nghiệp còn năng lực xử lý. Một pilot có tín hiệu tốt là lý do để thiết kế kỳ kế tiếp, chưa bảo đảm khi chi nhiều hơn sẽ giữ được CPA cũ. Phần quyết định tăng ngân sách hay dừng thuộc bài sau trong cụm; bài này dừng ở điều kiện đóng và học từ đợt thử nghiệm.
Đọc ba kiểu kết quả mà doanh nghiệp hay nhầm
Nhiều lượt nhấp, không có lead đủ chuẩn: test có thể đã trả lời được rằng quảng cáo phân phối và thông điệp kéo quan tâm, nhưng chưa trả lời được khả năng bán. Kiểm trang đích, form, tốc độ phản hồi và sự phù hợp giữa lời quảng cáo với nhu cầu khách. Nếu lỗi đo hoặc sales chưa phân loại, chưa thể kết luận nguồn traffic kém. Khi dữ liệu đã sạch và chạm trần, nên đổi giả thuyết thay vì tăng chi để có thêm click.
Có vài đơn đầu nhưng chưa qua độ trễ mua: không ngoại suy doanh thu tháng bằng cách nhân doanh thu một ngày. Một khách lớn hoặc một đơn hoàn có thể đảo kết quả khi mẫu còn ít. Ghi trạng thái đơn, giá trị thực, biên lãi và số chưa chốt. Với bán hàng hóa, ROAS hòa vốn theo lãi đóng góp là cầu nối từ số đơn sang quyết định kinh tế, nhưng vẫn cần số sau hoàn hủy.
Chiến dịch chưa đạt mục tiêu nhưng vẫn học được điều cần biết: có thể thấy nhóm khách chưa phản hồi với thông điệp hiện tại trong giới hạn chi đã duyệt. Hoặc điểm nhận khách là nút thắt cần sửa. Hãy lưu giả thuyết, điều đã thực sự thay đổi, dữ liệu quan sát và giới hạn. “Không đạt KPI” không đồng nghĩa test vô giá trị; nhưng “đã học được” cũng không phải lý do tự động xin thêm media khi câu hỏi kỳ sau chưa rõ.
Biên bản kết thúc test cần có gì để ra quyết định?
Người duyệt ngân sách cần xem đầu vào, số đã chi, kết quả theo đúng định nghĩa và việc sẽ làm tiếp, không chỉ ảnh dashboard. Một trang tóm tắt có thể đủ nếu ghi giả thuyết, tài khoản, nhóm khách, nội dung, trang đích và mốc ngày. Kèm media được duyệt/thực chi, phí ngoài media, hành động được sales xác nhận, trần kinh tế, lỗi đo và thay đổi giữa kỳ. Chốt trạng thái tiếp tục / chỉnh rồi test lại / dừng / chưa đủ bằng chứng. Đính kèm nguồn số có thể kiểm tra được.
Đừng xóa những kết quả không đẹp khỏi báo cáo. Nếu phải dừng do lỗi kỹ thuật sau một phần ngân sách, ghi số đã chi vào chi phí học và tách dữ liệu trước–sau sửa. Nếu kết quả phụ thuộc một ưu đãi không thể duy trì, đưa điều kiện ưu đãi vào kết luận. Quy trình này giúp doanh nghiệp không mua lại cùng một bài học ở đợt tiếp theo.
Để trao đổi kế hoạch, doanh nghiệp chuẩn bị mục tiêu test, sản phẩm/đối tượng và dữ liệu CPA hoặc ROAS cũ nếu có. Kèm định nghĩa lead/đơn hợp lệ, trần media, trần tổng chi và thời gian sales cần để xác nhận. Trong đề xuất, Dịch Vụ Quảng Cáo có thể tách phạm vi đo lường, nội dung và vận hành. Ngưỡng ngân sách sẽ được tính từ đầu vào thực tế, không chào một “gói test chắc thắng”. Xem phạm vi và báo giá để chốt trách nhiệm và đầu ra trước khi mở chi.